

Chaque printemps, c’est le même réflexe. Vous ouvrez votre déclaration, vous remplissez une seule case avec vos recettes Airbnb, et vous laissez l’administration appliquer son abattement. C’est simple, rapide, et pendant des années c’était plutôt avantageux.
Sauf que les règles ont changé. Et beaucoup de propriétaires continuent de déclarer au micro-BIC par habitude, sans savoir qu’ils paient peut-être de l’impôt sur des revenus qu’ils ont en réalité dépensés en ménage, en travaux ou en frais de gestion.
Voici ce qui a changé, ce que le régime réel permet de déduire, et pourquoi la tenue comptable fait beaucoup moins peur qu’on ne le croit.
Ce que la loi Le Meur a changé pour votre location
Un abattement réduit pour les meublés non classés
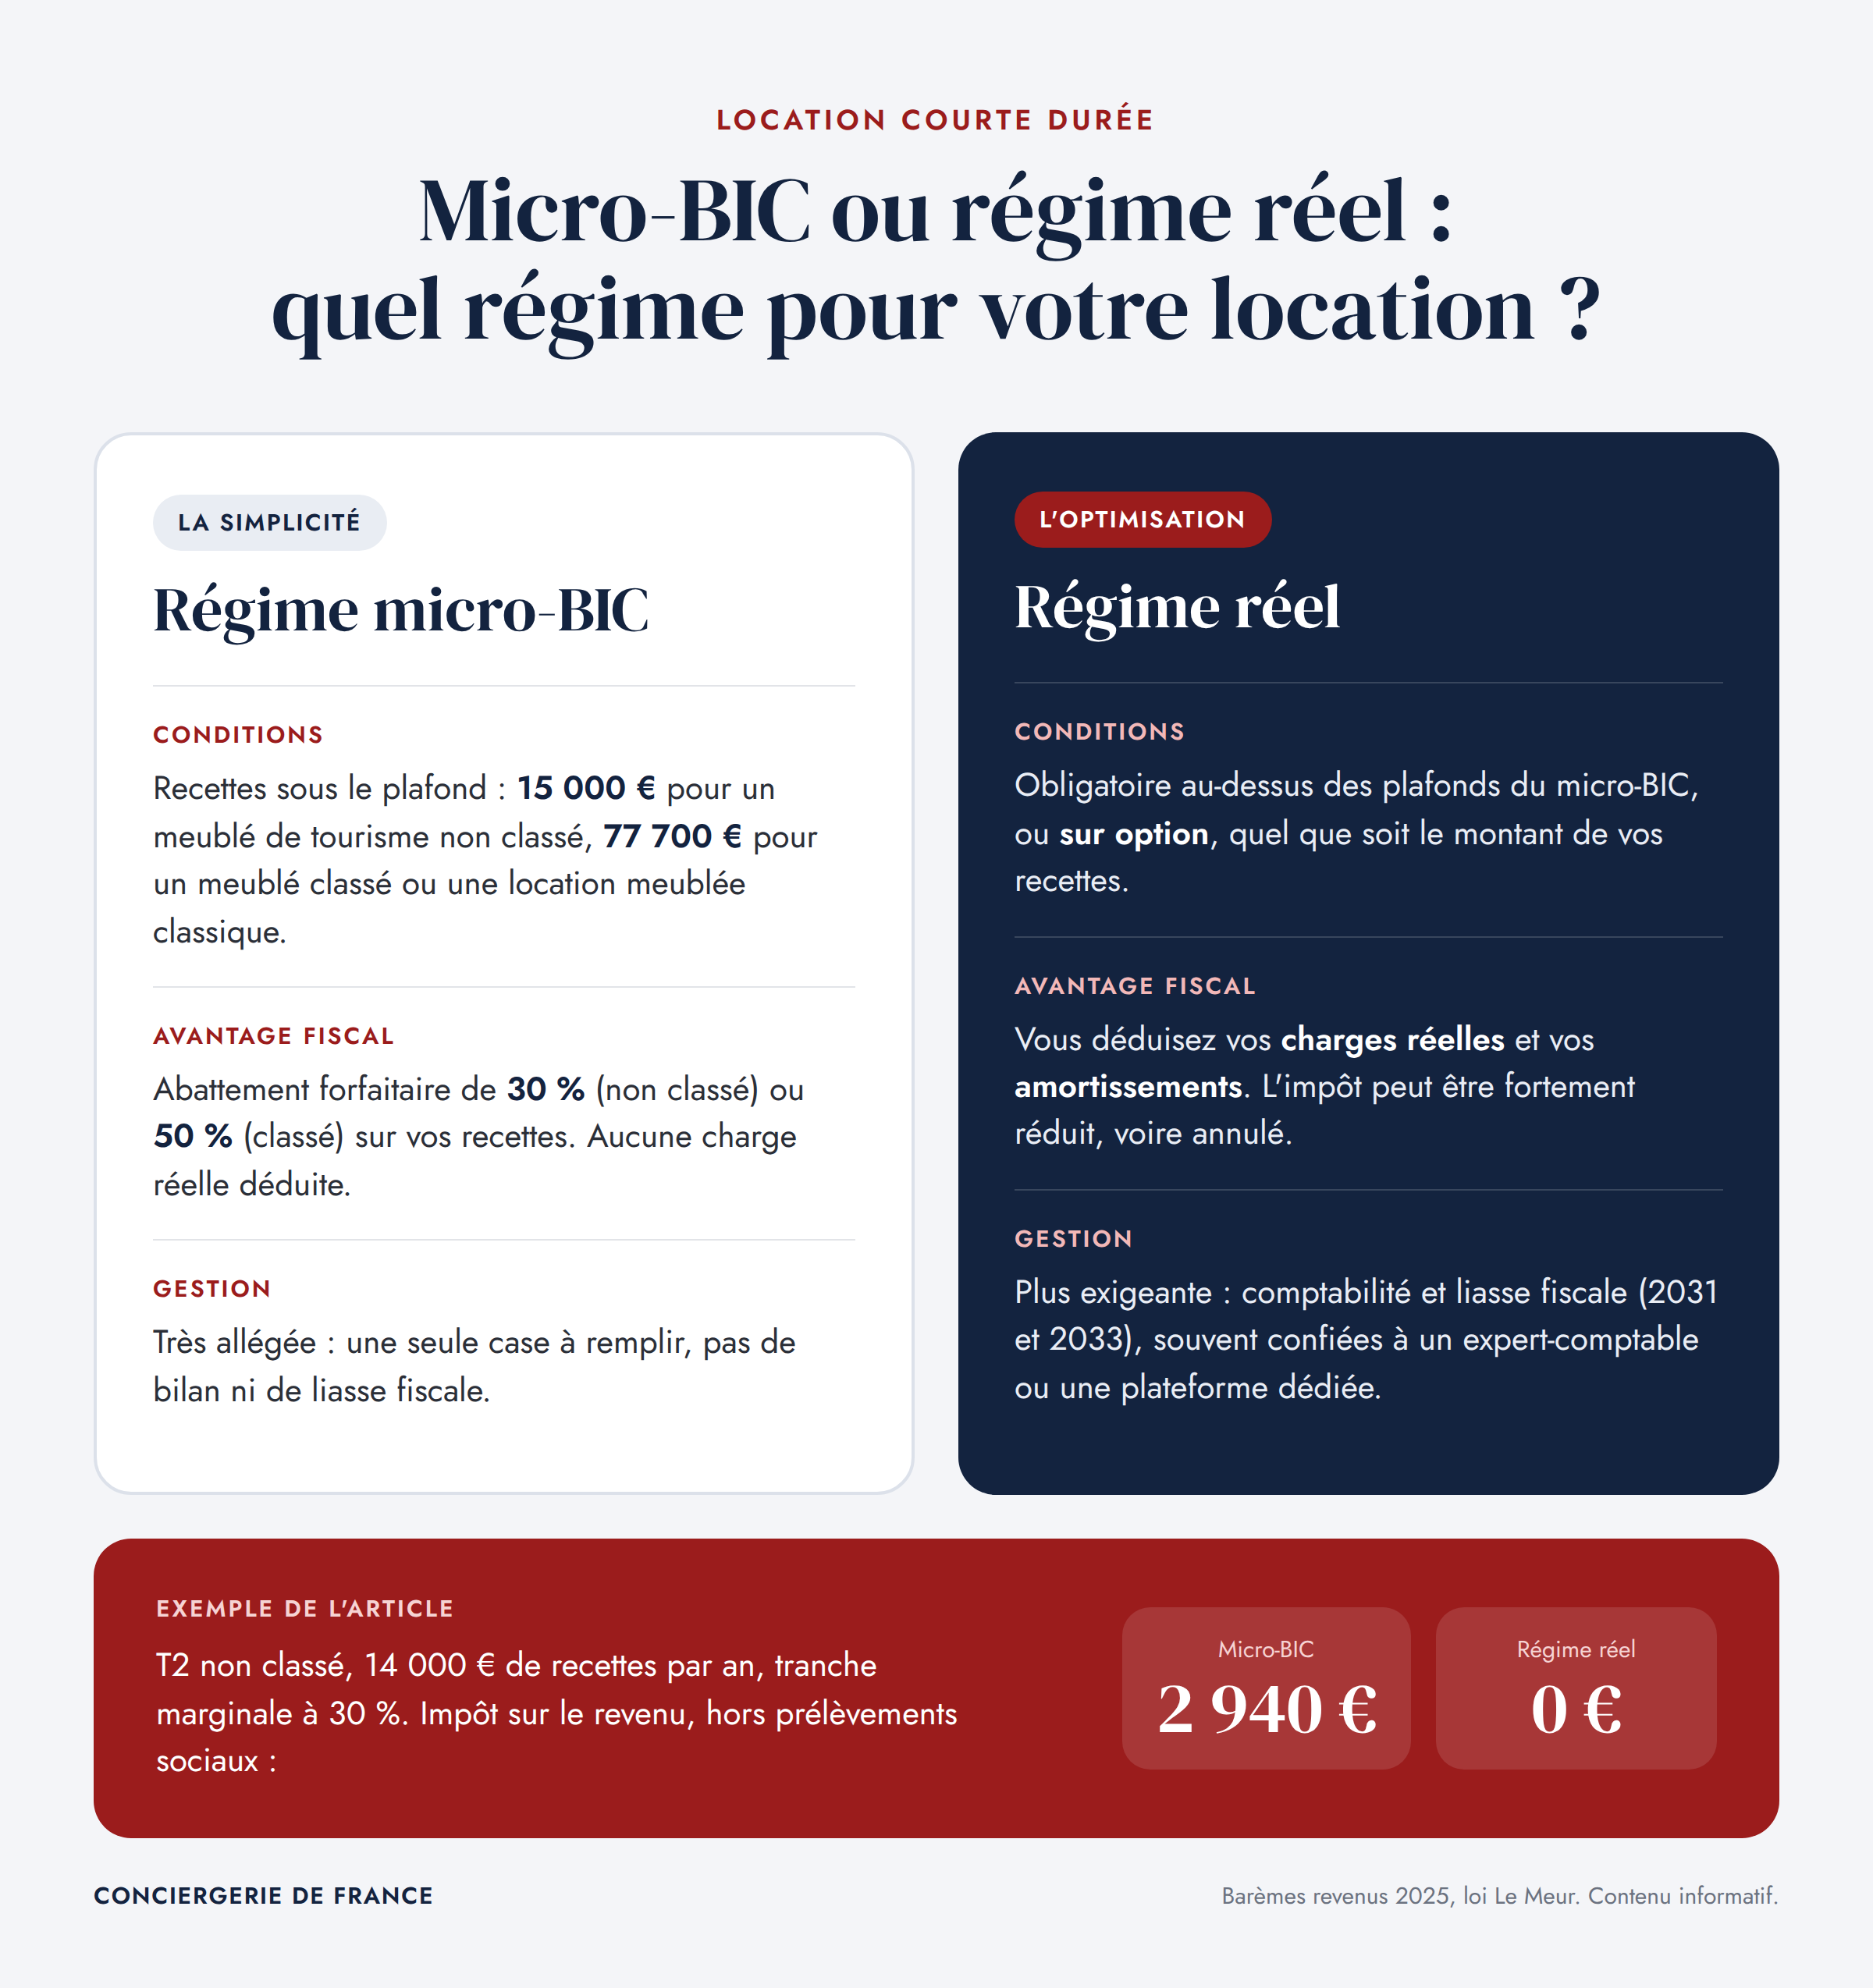
Jusqu’en 2024, un propriétaire louant un meublé de tourisme non classé bénéficiait d’un abattement micro-BIC de 50 % sur ses recettes, dans la limite de 77 700 euros par an. Depuis la loi Le Meur, cet abattement tombe à 30 %, et le plafond de recettes ouvrant droit au régime micro est ramené à 15 000 euros.
Concrètement, sur 100 € encaissés, l’administration considère désormais que vous n’avez que 30 € de frais. Vous êtes imposé sur les 70 € restants, même si vos charges réelles sont bien plus élevées.
Les meublés classés gardent un avantage
Pour un logement classé, le classement fait passer l’abattement de 30 à 50 pour cent et relève le plafond micro-BIC de 15 000 à 77 700 euros. C’est une piste à étudier, mais même à 50 %, le micro-BIC reste souvent moins intéressant que le régime réel pour un logement avec un crédit en cours et des frais de gestion.
Le micro-BIC reste un choix, pas une obligation
Bonne nouvelle : quand vous êtes sous le seuil de revenus, le micro-BIC reste optionnel, vous pouvez très bien choisir de basculer au réel. Et au-delà du seuil, le passage au régime réel BIC est obligatoire.
Ce que le régime réel vous permet de déduire
Au régime réel, vous n’êtes plus imposé sur un forfait, mais sur votre bénéfice réel : vos recettes moins vos charges effectives. Et en location courte durée, ces charges sont nombreuses.
Les frais de fonctionnement du logement
Les frais de ménage entre chaque séjour, le linge, les consommables (papier toilette, savon, café, produits d’entretien), l’électricité, l’eau, internet et l’abonnement aux plateformes. Pour un logement type, on parle de 6 à 7 ménages par mois : sur une année, la ligne pèse vite plusieurs milliers d’euros.
Les frais de conciergerie
La commission de votre conciergerie est une charge déductible. Chez Conciergerie de France, elle est progressive (13 %, 18 % puis 23 % selon la tranche de revenus) et le forfait consommables mensuel est lui aussi déductible. Autrement dit, une partie du coût de la gestion est compensée par l’économie d’impôt.
Les travaux et l’entretien
Peinture, remplacement d’un chauffe-eau, réparation de plomberie, rafraîchissement entre deux saisons : les travaux d’entretien et de réparation se déduisent. Les gros travaux d’amélioration, eux, s’amortissent sur plusieurs années.
Les charges liées au bien
Taxe foncière, assurance propriétaire non occupant, charges de copropriété non récupérables, intérêts d’emprunt et assurance du prêt, frais de comptabilité.
L’amortissement, ou le vieillissement des murs
C’est l’avantage le plus puissant du régime réel, et le moins connu. Votre logement et vos meubles s’usent avec le temps. La fiscalité vous autorise à déduire chaque année une fraction de leur valeur, sans aucune sortie d’argent de votre part.
Par exemple, pour un appartement acheté 200 000 €, dont 85 % correspondent au bâti (le terrain ne s’amortit pas), amorti sur 30 ans : 170 000 € ÷ 30 = 5 667 € déductibles chaque année.
Ajoutez 8 000 € de mobilier amorti sur 7 ans, soit 1 143 € par an.
Total : 6 810 € de charges déductibles par an, simplement parce que votre bien vieillit.
L’amortissement ne peut pas créer de déficit, mais la partie non utilisée est reportée sur les années suivantes. Elle ne se perd pas.
Le calcul concret : micro-BIC ou régime réel ?
Prenons Sophie, propriétaire d’un T2 non classé à Nice, qu’elle loue en courte durée. Ses recettes annuelles : 14 000 €.
Résultat : 0 € d’impôt sur ces revenus locatifs, contre 2 940 € d’impôt sur le revenu au micro-BIC. Et 2 540 € d’amortissement mis de côté pour l’année d’après.
Ces chiffres sont un exemple. Votre situation dépend de votre prix d’achat, de votre crédit, de vos charges et de votre tranche d’imposition. Mais l’écart montre pourquoi il vaut la peine de faire le calcul.
Un point de vigilance à connaître : la revente
Depuis 2025, le régime réel a une contrepartie. La principale mesure 2025 des LMNP concerne la réintégration des amortissements pratiqués dans le calcul de la plus-value. En clair, si vous revendez votre bien, les amortissements déduits viennent augmenter la plus-value imposable.
Cela ne remet pas en cause l’intérêt du régime réel pour la plupart des propriétaires, surtout s’ils comptent garder leur bien longtemps, car plus la durée de détention est longue, plus l’abattement réduit la plus-value imposable. Mais c’est un paramètre à intégrer dans votre décision, idéalement avec un professionnel.
La comptabilité : moins compliqué que vous ne le pensez
C’est la principale raison pour laquelle les propriétaires restent au micro-BIC : la peur de la paperasse. Bilan, liasse fiscale, tableau d’amortissement, ça impressionne.
En pratique, des plateformes spécialisées en location meublée prennent tout en charge : elles récupèrent vos recettes, classent vos dépenses, calculent vos amortissements et produisent vos déclarations. Comptez environ 30 € par mois et par logement. Et ce coût est lui-même déductible.
Sur l’exemple de Sophie, 360 € de comptabilité par an pour économiser 2 940 € d’impôt sur le revenu : le calcul est vite fait.
Votre formation fiscalité offerte
Chez Conciergerie de France, la gestion de votre logement ne s’arrête pas aux voyageurs et au ménage. Chaque propriétaire accompagné bénéficie d’une formation à la fiscalité de la location meublée : comprendre les deux régimes, savoir quelles charges conserver, anticiper la déclaration et poser les bonnes questions à votre comptable.
L’objectif est simple : que vous preniez votre décision en connaissant vos chiffres, pas par habitude.
Vous voulez savoir ce que le régime réel changerait pour votre logement ? Demandez une estimation gratuite de vos revenus et de vos charges. On regarde votre situation ensemble, sans engagement.
Cet article est informatif et ne remplace pas un conseil personnalisé. Les règles fiscales évoluent régulièrement : faites valider votre choix de régime par un expert comptable avant votre déclaration.